
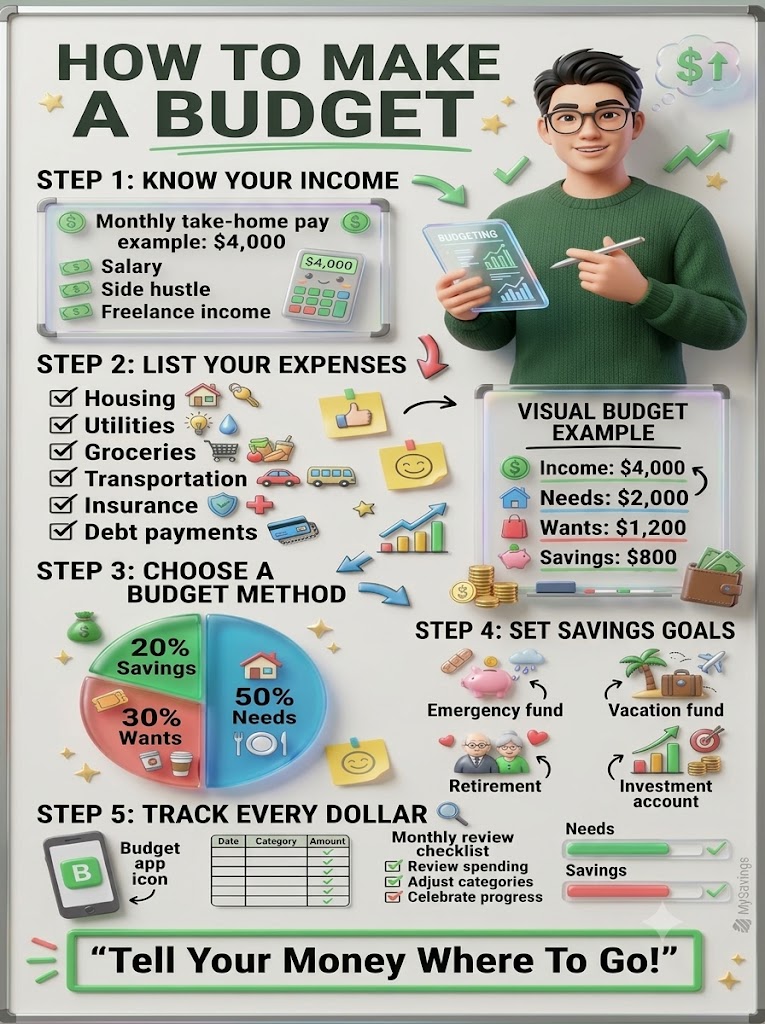
📈 Gestionar las finanzas personales de manera efectiva requiere un enfoque estructurado para rastrear ingresos y administrar gastos. 📊 Esta guía completa desglosa los pasos esenciales para crear un presupuesto sostenible, desde identificar fuentes de ingresos netos como salarios y ganancias de autónomos hasta categorizar gastos fijos y variables. 🏦 Los lectores explorarán marcos de presupuesto probados, como la ampliamente aclamada regla 50/30/20, que asigna sistemáticamente recursos para costos de vida necesarios, deseos personales y metas financieras a largo plazo. 💸 Además, el artículo destaca la importancia de establecer objetivos de ahorro dedicados para emergencias, jubilación e inversiones, mientras se rastrea cada dólar para garantizar la alineación a largo plazo con los objetivos de riqueza personal. 💎 Al implementar estas estrategias financieras estructuradas, las personas pueden eliminar hábitos de gasto inútiles, optimizar su flujo de efectivo y construir una base financiera segura. 🎯 Sigue leyendo para descubrir métodos de presupuesto prácticos diseñados para transformar tus hábitos financieros y asegurar tu futuro. ✨
🔍 ¿Cómo Crear un Presupuesto Personal Exitosamente?
La gestión financiera eficaz es la piedra angular de la estabilidad económica a largo plazo y la acumulación de riqueza. Sin un marco estructurado para regular el flujo de efectivo, las personas a menudo se encuentran navegando por la incertidumbre financiera, independientemente de su nivel de ingresos. El presupuesto no es un ejercicio de restricción financiera; más bien, es una hoja de ruta estratégica que permite a las personas asignar un propósito a cada dólar ganado. Al establecer una visión clara de las entradas y salidas financieras, puedes mitigar la ansiedad económica, eliminar deudas innecesarias y financiar sistemáticamente objetivos a largo plazo.
Esta guía completa proporciona un desglose objetivo, paso a paso, de cómo diseñar, ejecutar y mantener un presupuesto personal eficiente adaptado a las demandas financieras modernas.
💵 Paso 1: Establecer una Visión General Completa de los Ingresos Totales
La base de cualquier presupuesto funcional reside en un cálculo preciso de los ingresos netos totales. Confiar en las cifras de ingresos brutos puede llevar a déficits estructurales, ya que los impuestos, las deducciones de seguros y las contribuciones a la jubilación alteran significativamente la liquidez real disponible para los gastos mensuales.
Para establecer una línea de base precisa, todas las fuentes de ingresos regulares e irregulares deben agregarse mensualmente:
🟢 Salario Base: Constituye la fuente principal de flujo de efectivo predecible para los empleados asalariados, representando el pago neto después de todas las deducciones legales y corporativas.
🔵 Ganancias de Trabajos Secundarios: Los ingresos generados por proyectos secundarios, actividades de comercio electrónico o acuerdos de consultoría contractual deben tenerse en cuenta utilizando un promedio mensual conservador para tener en cuenta las fluctuaciones del mercado.
🟣 Ingresos de Autónomos y por Contrato: Los contratistas independientes y los profesionales de la economía gig deben rastrear meticulosamente los pagos irregulares, utilizando datos históricos para estimar un mínimo mensual seguro para fines de presupuesto.
Una vez calculado el ingreso neto total, por ejemplo, una base de $4,000 por mes, las personas poseen la base necesaria para ejecutar las fases subsiguientes de la planificación financiera.
📉 Paso 2: Realizar una Categorización Detallada de los Gastos Mensuales
Una comprensión precisa de la salida de efectivo es crucial para identificar ineficiencias sistémicas en el gasto personal. Los gastos generalmente se dividen en requisitos fijos y gastos variables, ambos deben documentarse a fondo para evitar fugas de capital.
El seguimiento de los gastos históricos a través de extractos bancarios y registros de tarjetas de crédito revela la distribución precisa del capital en sectores críticos:
🟤 Vivienda: Los pagos mensuales de hipotecas, alquileres, impuestos sobre la propiedad y cuotas obligatorias de asociaciones comunitarias forman el mayor costo estructural fijo para la mayoría de los hogares.
🟡 Servicios Públicos: Los costos operativos esenciales, como electricidad, agua, gas, internet de alta velocidad y servicios de comunicación celular, requieren una asignación constante.
🟠 Comestibles: El sustento nutricional representa una categoría de gasto variable pero no negociable que debe ser monitoreada para distinguir el sustento esencial de las mejoras de comidas premium.
🔴 Transporte: Los gastos de desplazamiento que incluyen pagos de préstamos de automóviles, combustible, pases de transporte público, mantenimiento del vehículo y tarifas de estacionamiento deben incluirse en el presupuesto operativo.
🟪 Coberturas de Seguro: Los pagos de primas dedicados a mantener pólizas de seguro de salud, vida, automóvil y propiedad protegen contra pérdidas financieras catastróficas.
🔲 Obligación de Servicio de Deuda: Las obligaciones mensuales mínimas para préstamos estudiantiles, saldos de tarjetas de crédito pendientes, préstamos personales y acuerdos de financiamiento minorista requieren una priorización estricta para salvaguardar la salud crediticia.
📐 Paso 3: Seleccionar e Implementar un Marco de Presupuesto Probado
Una metodología de asignación estructurada previene el gasto emocional y proporciona límites matemáticos claros para la distribución de recursos. Uno de los marcos más resistentes y universalmente aplicables es la regla de presupuesto 50/30/20, que categoriza los gastos en tres grupos operativos distintos.
Esta división sistémica asegura que se cumplan las obligaciones esenciales mientras se asegura la salud financiera futura y se mantiene una calidad de vida razonable:
🧩 50% Dedicado a Necesidades Esenciales: Exactamente la mitad del ingreso neto se reserva exclusivamente para gastos de vida no negociables, como vivienda, atención médica, servicios públicos básicos, transporte y comestibles esenciales.
🎨 30% Asignado a Deseos Discrecionales: Esta porción acomoda elecciones de estilo de vida que mejoran el bienestar personal pero no son esenciales para la supervivencia, incluyendo comer fuera, entretenimiento, servicios de suscripción y viajes recreativos.
🏆 20% Conservado para Metas Financieras: La quinta parte restante de los ingresos totales se dirige intencionalmente hacia la acumulación de capital, programas de aceleración de deuda e inversiones de activos a largo plazo.
Para una persona que gana un ingreso neto de $4,000 por mes, este desglose estructural se traduce precisamente en $2,000 para necesidades esenciales, $1,200 para opciones de estilo de vida discrecionales y $800 asignados directamente a la seguridad financiera a largo plazo.
🎯 Paso 4: Definir y Financiar Metas de Ahorro Estratégicas Distintas
La acumulación de capital sin un propósito definido a menudo resulta en bajas tasas de retención. Para maximizar la eficiencia de la asignación de ahorro del 20%, el capital debe particionarse sistemáticamente en cuentas especializadas diseñadas para contrarrestar riesgos específicos o capturar oportunidades futuras.
Priorizar las distribuciones de ahorro garantiza la resiliencia fiscal a largo plazo contra la volatilidad del mercado:
💎 Establecimiento de Fondos de Emergencia: Los planificadores financieros recomiendan universalmente mantener una reserva de liquidez accesible equivalente a tres a seis meses de gastos de vida básicos para mitigar emergencias médicas inesperadas o terminaciones de empleo repentinas.
✈️ Fondos de Hundimiento para Hitos de Estilo de Vida: Las reservas de capital dedicadas deben financiarse incrementalmente para cubrir gastos anticipados y no recurrentes, como vacaciones anuales, reemplazos de vehículos o distribuciones festivas sin interrumpir el presupuesto principal.
⚓ Capital de Jubilación a Largo Plazo: Las contribuciones constantes a planes de jubilación patrocinados por el empleador, cuentas de jubilación individuales o fondos de pensiones soberanos aprovechan los efectos compuestos del tiempo para construir riqueza futura.
📈 Carteras de Inversión Estratégicas: El capital dirigido a acciones, instrumentos de renta fija, fondos indexados inmobiliarios o fondos cotizados (ETF) diversificados sirve para contrarrestar la inflación monetaria y expandir el patrimonio neto con el tiempo.
🔍 Paso 5: Aprovechar la Tecnología para Rastrear y Revisar Cada Dólar
Un presupuesto es un instrumento dinámico que requiere una verificación constante contra la ejecución en el mundo real. No rastrear los gastos diarios compromete la integridad del plan financiero, lo que lleva a déficits accidentales.
Las herramientas financieras modernas y las revisiones periódicas proporcionan la visibilidad necesaria para mantener el cumplimiento operativo:
📱 Aplicaciones de Presupuesto Automatizadas: Utilizar plataformas de software digital permite la sincronización en tiempo real con las instituciones bancarias, automatizando la categorización de transacciones y generando alertas visuales instantáneas cuando se acercan los límites de categoría.
📊 Mantenimiento de Libros Manuales: Para las personas que buscan una conciencia táctil de sus hábitos financieros, utilizar hojas de cálculo especializadas o libros de contabilidad físicos proporciona una experiencia de seguimiento íntima y deliberada.
🔋 Listas de Verificación de Revisión Mensual: Al final de cada ciclo de facturación, se debe realizar una comparación objetiva entre los gastos proyectados y los gastos reales para identificar anomalías, ajustar las categorías con fondos insuficientes y registrar el progreso financiero.
Al dirigir activamente los recursos en lugar de observar pasivamente los patrones de gasto, las personas pasan de la reactividad financiera a la gestión proactiva de la riqueza. La ejecución constante de estos pasos transforma los objetivos financieros abstractos en hitos estructurados e inevitables.