
📈 Maximizar la rentabilidad requiere una comprensión clara de los fundamentos de las finanzas corporativas, específicamente la distinción entre gastos de capital (CapEx, por sus siglas en inglés) y gastos operativos (OpEx, por sus siglas en inglés). Para los propietarios de pequeñas empresas, los gerentes corporativos y los analistas financieros, es fundamental dominar cómo estas dos categorías de gasto afectan el flujo de caja, las obligaciones fiscales y los estados financieros a largo plazo. La modelización financiera estratégica depende, en gran medida, de la correcta categorización de estos costos para reflejar la verdadera salud financiera de una empresa.
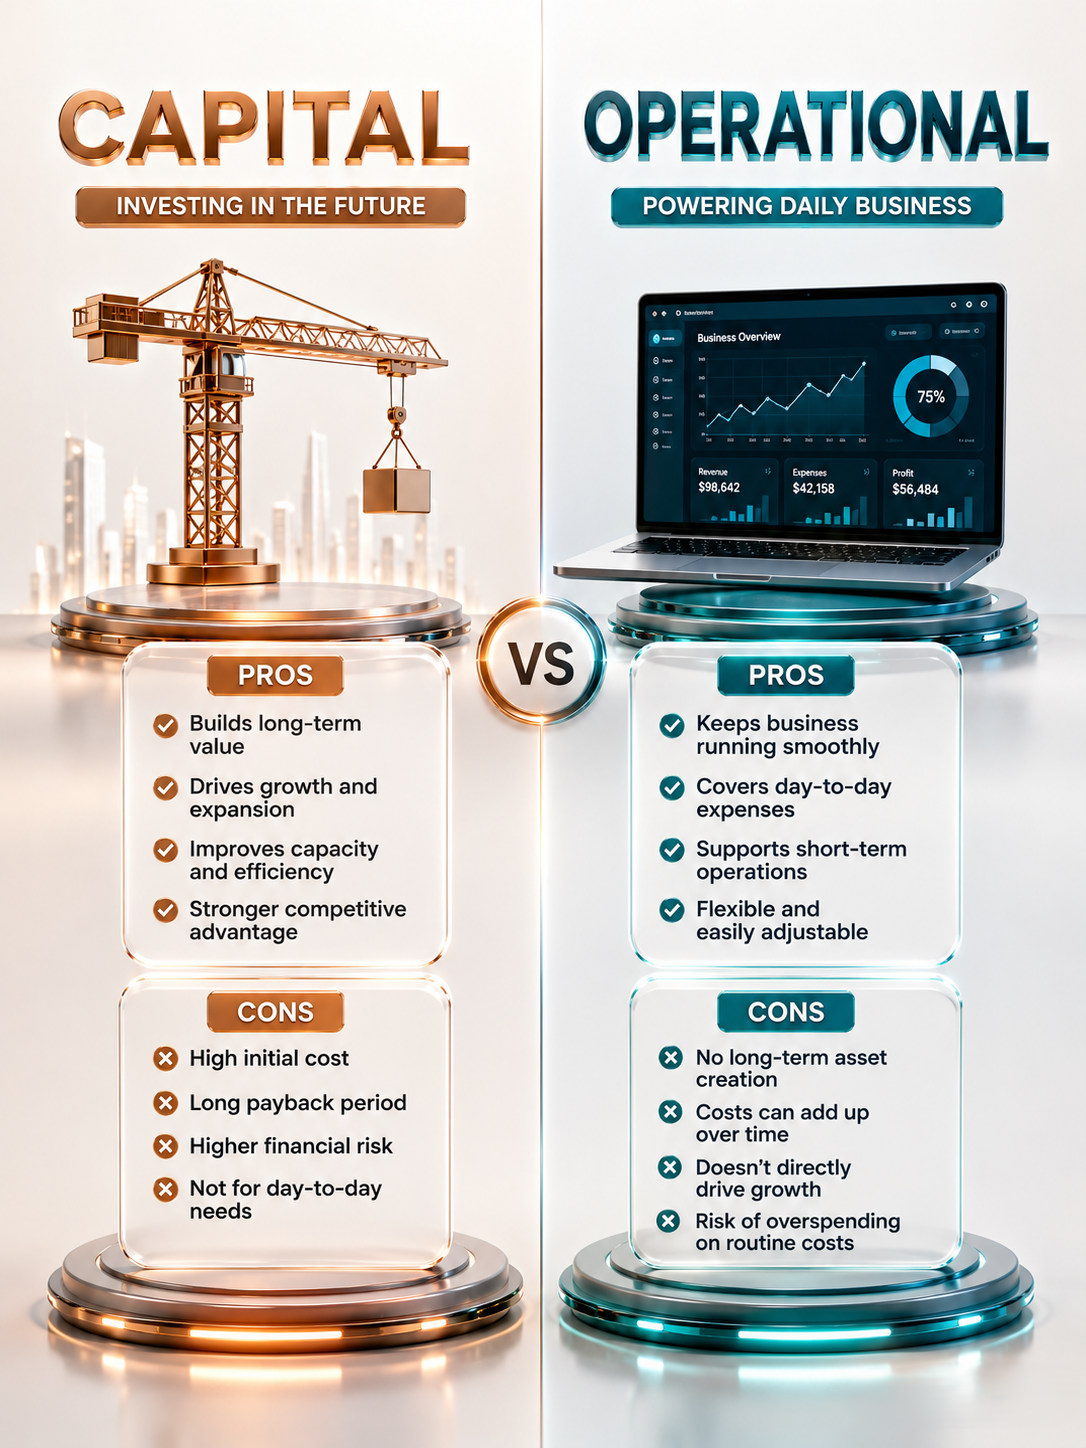
Comprender la diferencia entre CapEx y OpEx garantiza que las inversiones corporativas estén alineadas con los objetivos financieros generales. Una categorización adecuada de los activos evita errores en los informes, optimiza las deducciones fiscales y ofrece una visión clara a las partes interesadas. Esta guía integral analiza las definiciones clave, las ventajas y desventajas, ejemplos prácticos y las consideraciones estratégicas para gestionar ambos tipos de gastos.
🔍 Entendiendo los gastos de capital (CapEx)
Los gastos de capital (CapEx, por sus siglas en inglés) representan los fondos que una empresa invierte para adquirir, mantener o mejorar activos, tanto físicos como no físicos. Estos gastos están destinados a aumentar la capacidad operativa durante un periodo prolongado, que abarca varios ejercicios fiscales.
🏛️ Definición y tratamiento contable
El CapEx comprende los costos incurridos para generar beneficios económicos futuros. En lugar de registrarse como un gasto total en el estado de resultados durante el año de su adquisición, estos desembolsos se capitalizan; es decir, el activo se registra en el balance general. Con el paso del tiempo, el costo del activo se reduce de forma sistemática mediante la depreciación (para activos tangibles, como maquinaria) o la amortización (para activos intangibles, como patentes o licencias de software plurianuales).
🌟 Ventajas del CapEx
🛠️ Ampliación del valor de los activos a largo plazo: Las inversiones en CapEx fortalecen sistemáticamente la base de activos de una empresa. El incremento de los activos fijos aumenta el patrimonio neto, refuerza el balance general y proporciona garantías para obtener financiación futura.
📈 Mayor eficiencia y ventaja competitiva: Invertir en maquinaria avanzada, nuevas instalaciones industriales o infraestructuras de software a largo plazo conlleva mejoras estructurales. Estas actualizaciones impulsan la productividad a largo plazo, reducen los costos marginales de producción y otorgan a la empresa una ventaja competitiva clara.
💰 Generación de ingresos futuros: La modernización de instalaciones o el desarrollo de tecnología propia permiten nuevas capacidades operativas, sentando las bases para flujos de ingresos constantes en el futuro.
⚠️ Desventajas del CapEx
📉 Elevadas salidas de efectivo iniciales: El principal inconveniente del CapEx es la necesidad de un desembolso inicial considerable. Estas grandes inversiones ejercen una presión significativa sobre la liquidez inmediata, lo que puede afectar al capital de trabajo si no cuentan con un respaldo financiero sólido.
🎲 Riesgos inherentes a la inversión: Las inversiones de capital conllevan riesgos a largo plazo. No existe una garantía absoluta de que una nueva instalación costosa o la implementación de un software generen los beneficios o las mejoras de eficiencia proyectados; esto expone a la empresa a posibles cargos por deterioro de activos en el futuro.
⚙️ Desglose de los gastos operativos (OpEx)
Los gastos operativos (OpEx, por sus siglas en inglés) son los costos continuos y cotidianos necesarios para mantener el buen funcionamiento de una empresa. A diferencia de las inversiones de capital, estos gastos se consumen por completo dentro del periodo contable en curso.
📋 Definición e impacto financiero
El OpEx abarca los costos habituales de la administración empresarial, las ventas y las operaciones principales. En los estados financieros, los gastos operativos se deducen en su totalidad de los ingresos durante el mismo ejercicio fiscal en el que se producen. Realizar un seguimiento del OpEx es fundamental, ya que influye directamente en el beneficio operativo neto y en los márgenes de rentabilidad operativa.
🌟 Ventajas del OpEx
⚡ Mayor flexibilidad en el flujo de caja: El OpEx elimina la necesidad de realizar grandes inversiones iniciales de capital. Las empresas pueden adoptar un modelo de pago por uso, lo que permite preservar las reservas de efectivo y proteger la liquidez a corto plazo.
🔄 Gran agilidad y escalabilidad en el mercado: Los gastos operativos ofrecen a las empresas la flexibilidad necesaria para ajustar rápidamente sus niveles de gasto en función de las fluctuaciones de la demanda del mercado, las crisis económicas o los cambios en los hábitos de los consumidores. Por ejemplo, una empresa puede ajustar fácilmente el número de licencias de software que paga mensualmente.
📉 Alivio fiscal inmediato: Dado que los gastos operativos se deducen totalmente en el año en que se incurren, reducen de inmediato la base imponible de la empresa para ese periodo, lo que genera beneficios fiscales instantáneos.
⚠️ Desventajas del OpEx
💸 Vulnerabilidad ante la presión inflacionaria: Los costos operativos —como el alquiler mensual, las materias primas, los servicios básicos y los salarios— tienden a aumentar con el tiempo debido a la inflación. Esto puede erosionar gradualmente los márgenes operativos si los precios de venta no se ajustan en consecuencia.
🏢 Ausencia de activos a largo plazo: Aunque el OpEx permite que la empresa funcione en el día a día, no genera patrimonio ni valor a largo plazo. Una vez que se paga un gasto operativo, ese dinero desaparece sin dejar ningún activo —tangible o intangible— en el balance general que contribuya a aumentar el valor de la empresa.
⚖️ Comparación directa: CapEx frente a OpEx
Para optimizar las estrategias financieras corporativas, quienes toman decisiones deben comparar el funcionamiento de estos dos modelos de gasto, analizándolos lado a lado a través de métricas financieras clave.
💡 Ejemplos del mundo real en el entorno empresarial moderno
Distinguir entre CapEx y OpEx resulta sencillo al observar situaciones corporativas habituales.
🏭 Ejemplos típicos de CapEx
🏢 Bienes inmuebles comerciales: Adquisición de un nuevo edificio de oficinas o construcción de una planta industrial.
🔧 Maquinaria pesada: Compra de equipos para líneas de producción, robótica especializada o flotas de vehículos de reparto.
💻 Infraestructura tecnológica fundamental: Inversión en servidores físicos dedicados o adquisición de licencias de software empresarial de carácter permanente, destinadas a un uso plurianual.
📞 Ejemplos típicos de OpEx
💵 Remuneración del personal: Salarios mensuales, sueldos, comisiones por ventas y beneficios de salud.
🏠 Gastos operativos de las instalaciones: Alquiler mensual de oficinas, servicios básicos (suministros) y mantenimiento rutinario de equipos.
📣 Marketing y crecimiento: Inversión continua en publicidad digital, campañas de relaciones públicas y material de oficina habitual.
🛠️ Gestión financiera estratégica: Encontrar el equilibrio adecuado
Elegir entre CapEx y OpEx rara vez es una decisión sencilla de «blanco o negro». La estrategia corporativa moderna suele implicar el traslado deliberado de costes entre estas dos categorías con el fin de optimizar el desempeño financiero.
☁️ La transición de CapEx a OpEx (el modelo «como servicio»)
Una de las tendencias financieras más evidentes de la última década es la transición de CapEx (gastos de capital) a OpEx (gastos operativos), especialmente en el ámbito de la tecnología de la información y la infraestructura tecnológica. Tradicionalmente, poner en marcha operaciones de datos requería una enorme inversión de capital (CapEx) en servidores físicos, sistemas de refrigeración especializados y salas de servidores seguras y dedicadas.
Hoy en día, las empresas pueden evitar en gran medida estas inversiones iniciales recurriendo a servicios de computación en la nube, como AWS, Microsoft Azure o Google Cloud. Esto transforma un desembolso de capital inicial masivo en un gasto operativo mensual predecible y escalable. Este enfoque basado en OpEx permite a las empresas emergentes (startups) y a aquellas en fase de crecimiento acceder a una arquitectura tecnológica de primer nivel sin agotar sus reservas de efectivo iniciales.
🎯 Factores clave para la toma de decisiones de la dirección financiera
Al determinar si asignar fondos corporativos mediante CapEx u OpEx, los responsables financieros evalúan varias variables clave:
🏢 Liquidez actual y reservas de efectivo: Las startups y las pequeñas empresas con limitaciones de capital suelen inclinarse por modelos OpEx para proteger su flujo de caja. Por el contrario, las empresas con una sólida base de capital a menudo prefieren el modelo CapEx para asegurar menores costes operativos a largo plazo.
📊 Coste del capital: Si los tipos de interés son elevados, recurrir a financiación externa para cubrir grandes inversiones iniciales resulta costoso. En este tipo de coyuntura económica, las estrategias basadas en OpEx se vuelven especialmente atractivas.
🔄 Riesgo de obsolescencia tecnológica: En sectores donde la tecnología evoluciona rápidamente, la compra directa de equipos (CapEx) conlleva un alto riesgo de obsolescencia. Optar por modelos de arrendamiento operativo o suscripción (OpEx) garantiza que la empresa pueda actualizarse fácilmente a la tecnología más reciente, sin necesidad de amortizar activos que han perdido su valor.
📈 Generación de valor mediante un gasto fundamentado
Escalar una empresa con éxito requiere un enfoque equilibrado tanto en los gastos de capital (CapEx) como en los gastos operativos (OpEx). El CapEx establece la base estructural y el valor de los activos a largo plazo necesarios para el crecimiento futuro, mientras que el OpEx aporta la flexibilidad diaria y la agilidad operativa indispensables para desenvolverse en entornos de mercado cambiantes. Al categorizar y equilibrar estos gastos con precisión, los líderes financieros pueden optimizar el flujo de caja, maximizar las ventajas fiscales y construir un negocio ágil y financieramente resiliente.